




Heute, am 20. November 2026, tritt das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie vom 12. Mai 2026 in Kraft[1]. Sein Artikel 3 ändert das Bundesdatenschutzgesetz (BDSG): Die bisherige Scoring-Vorschrift § 31 fällt weg, neu ist § 37a mit der Überschrift „Scoring“[1]. Ein Score, im Gesetz „Wahrscheinlichkeitswert“, ist eine Zahl, die vorhersagt, wie sich ein Mensch künftig verhält, etwa ob er eine Rechnung pünktlich bezahlt.
Verkündet ist das Gesetz seit dem 18. Mai[1]; seinen Kreditteil haben wir im Beitrag Ratenkauf ab 20. November beschrieben. Der Datenschutzteil reicht weiter.
§ 37a erfasst zwei Fälle. Erstens: Jemand erstellt oder verwendet einen Score über ein bestimmtes künftiges Verhalten einer natürlichen Person, um über Begründung, Durchführung oder Beendigung eines Vertrags mit ihr zu entscheiden[2]. Zweitens: Auskunfteien bewerten die Zahlungsfähigkeit und -willigkeit einer Person unter Einbeziehung von Informationen über Forderungen[2].
Der erste Fall ist weder auf Auskunfteien noch auf Kredite beschränkt: Wer vor Rechnungskauf, Abo oder Mietvertrag einen Score abruft und danach entscheidet, verwendet ihn. Die Kanzlei CMS betont, die Vorgaben erfassten „ausdrücklich auch das interne Scoring“[3].
Geschützt sind natürliche Personen, also auch Einzelunternehmer, nicht aber eine GmbH. Rechtlich ist § 37a eine Ausnahme von Artikel 22 DSGVO, dem Recht, keiner ausschließlich automatisierten Entscheidung unterworfen zu werden[2]. Eine Erlaubnis zur Datenverarbeitung ist er laut Rechtsausschuss nicht, die kommt weiter aus der DSGVO[4].
Ein Score darf nur erstellt oder verwendet werden, wenn bei seiner Erstellung folgende Daten nicht genutzt wurden[2]:
Außerdem darf ein Score keine Minderjährigen betreffen, die genutzten Daten müssen nach einem wissenschaftlich anerkannten mathematisch-statistischen Verfahren nachweisbar erheblich sein, und der Wert darf für keine anderen Zwecke verarbeitet werden[2]. Den Rechnungskauf-Score nebenbei für Werbe-Zielgruppen zu nutzen, verträgt sich damit nicht.
Und die Postleitzahl? Sie ist Teil der Anschrift, PLZ-Regeln im Checkout gehören deshalb auf den Prüfstand. Nicht unter § 37a fallen laut Rechtsausschuss etwa die Nutzung der Anschrift zur Kommunikation und der automatisierte Adressdatenabgleich zur Betrugsbekämpfung im Online-Handel[4]. CMS warnt dennoch, das Verbot könne Fraud-Scores erfassen, also Werte zur Betrugswahrscheinlichkeit, und rät, Bonitäts- und Betrugsprüfung „strikt zu trennen“[3].
Auskunft nach Absatz 4 schuldet nur, wer Scores erstellt, in klarer, einfacher Sprache. Die dafür nötigen Informationen sind ein Jahr zu speichern[2]. Die Frist: unverzüglich, spätestens innerhalb eines Monats, bei komplexen oder zahlreichen Anträgen um zwei Monate verlängerbar[5].
| Pflicht | Sie nutzen einen fremden Score | Sie berechnen selbst einen Score |
|---|---|---|
| Verbotene Daten, keine Minderjährigen | ✓ Wert nur nutzen, wenn der Ersteller die Regeln einhält | ✓ Sie selbst dürfen die Daten nicht nutzen |
| Zweckbindung | ✓ nur für die Vertragsentscheidung | ✓ nur für die Vertragsentscheidung |
| Auskunft über Daten, Gewichtung, Empfänger | ✗ schuldet der Ersteller, etwa die Auskunftei; Art. 15 DSGVO gilt weiter[5] | ✓ Sie, mit Speicherung für ein Jahr |
| Auf Verlangen: Anfechtung, Entscheidung durch einen Menschen | ✓ wenn Sie auf Basis des Werts entscheiden | ✓ wenn Sie auf Basis des Werts entscheiden |
Gegenüber einem Verantwortlichen haben Betroffene bei einer Entscheidung, die auf einem Score beruht, das Recht auf Anfechtung, Darlegung ihres Standpunkts und Entscheidung durch eine natürliche Person[2]. Gemeint sind automatisierte Entscheidungen, die der jeweilige Verantwortliche selbst trifft[4]. Das ist ein Recht auf Verlangen, kein Automatismus. Einen Anspruch auf den Vertrag gibt es auch nach menschlicher Prüfung nicht, betont die Verbraucherzentrale Niedersachsen[6].
Ob jede automatische Zahlartsteuerung eine solche Entscheidung ist und wer bei Anbietern wie Klarna oder PayPal verantwortlich ist, hängt von der Gestaltung ab. Hintergrund: Laut Bundesgerichtshof kann schon die Erstellung eines Scorewerts eine automatisierte Entscheidung sein, wenn die Vertragsentscheidung eines Dritten maßgeblich von ihm abhängt. Steht eine nachteilige Entscheidung in zeitlichem Zusammenhang mit der Übermittlung, spricht eine tatsächliche Vermutung dafür, dass sie maßgeblich auf dem Score beruht. Die Urteile vom 21. Oktober betrafen die SCHUFA, § 37a nennt die Pressemitteilung nicht[7].
Auskunftei-Scores dürfen fällige, unbezahlte Forderungen nur berücksichtigen, wenn ein rechtskräftiges oder vorläufig vollstreckbares Urteil oder ein Schuldtitel nach § 794 ZPO vorliegt, wenn sie im Insolvenzverfahren festgestellt und vom Schuldner im Prüfungstermin nicht bestritten sind, wenn der Schuldner sie ausdrücklich anerkannt hat, wenn der Vertrag wegen Zahlungsrückständen fristlos kündbar ist und der Kunde vorher über eine mögliche Berücksichtigung durch eine Auskunftei unterrichtet wurde, oder auf dem Mahnweg[2]. Für den Mahnweg müssen alle vier Bedingungen erfüllt sein[2]:
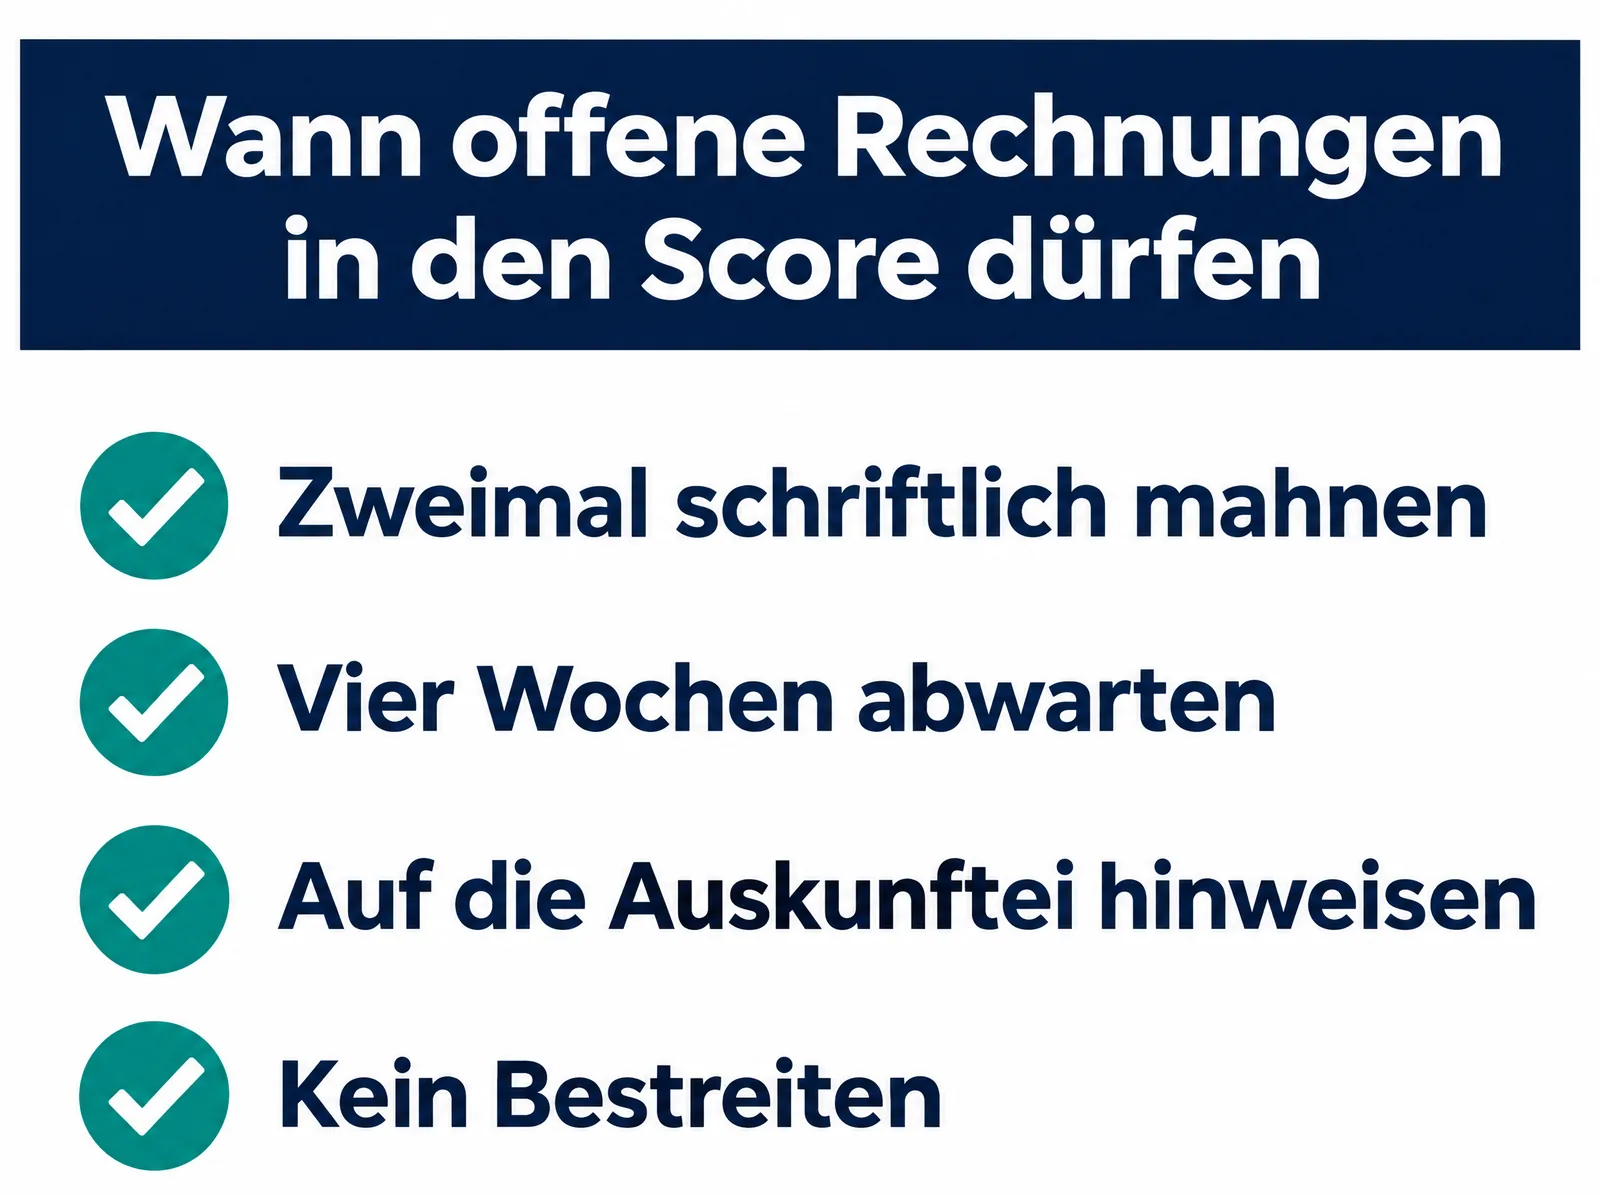
Neu ist das kaum: Laut Rechtsausschuss entspricht Absatz 3 dem bisherigen § 31 Absatz 2 Satz 1[4]. Lesen Sie Ihre Mahnvorlagen, auch die des Inkassodienstes, trotzdem gegen. Ob Sie Daten überhaupt melden dürfen, regelt weiter die DSGVO[4].
Das Unterlassungsklagengesetz (UKlaG) nennt seit heute die §§ 30 und 37a BDSG als Verbraucherschutzgesetze[1]. Bei Verstößen drohen Ansprüche auf Unterlassung und Beseitigung[8], geltend gemacht etwa von qualifizierten Verbraucher- und Wirtschaftsverbänden, Industrie- und Handelskammern oder Handwerksorganisationen[9]. § 30 BDSG bringt zusätzliche Pflichten für Darlehensgeber und Anbieter von Finanzierungshilfen nach § 506 BGB, etwa erweiterte Unterrichtungspflichten bei einer Ablehnung[1].
Für die meisten Shops ist § 37a vor allem eine Frage an Zahlungsanbieter und Auskunfteien; Arbeit machen eigene Prüfregeln und der Kundenservice:
- Jede Zahlart mit Bonitätsprüfung erfassen: Wer erstellt den Score, wer entscheidet?
- Vom Anbieter bestätigen lassen, dass seine Scores ohne die verbotenen Daten entstehen.
- Eigene Regeln nach Postleitzahl, Alter oder Name prüfen lassen, Betrugsprüfung getrennt dokumentieren.
- Festlegen, wer Anfechtungen annimmt und neu entscheidet.
- Datenschutzhinweise aktualisieren: Verweise auf § 31 BDSG sind überholt.
Ja, wenn Sie anhand eines Scores über den Rechnungskauf entscheiden. § 37a knüpft an Vertragsentscheidungen an, nicht an Kredite[2].
Auf dem Mahnweg erst nach zwei schriftlichen Mahnungen, die erste mindestens vier Wochen alt, ohne Bestreiten des Kunden. Vorher, frühestens in der ersten Mahnung, muss der Hinweis auf eine mögliche Berücksichtigung durch eine Auskunftei stehen[2].
- Bundesgesetzblatt: Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge und zur Regelung der Förderung klimaneutraler Mobilität vom 12.05.2026, BGBl. 2026 I Nr. 139, Regelungstext (18.05.2026): recht.bund.de
- Gesetze im Internet (BMJV/BfJ): § 37a BDSG Scoring (abgerufen 20.11.2026): gesetze-im-internet.de
- CMS Deutschland: § 37a BDSG: Neue Regeln für Scoring und Bonitätsprüfung, Kanzleibeitrag, aktualisiert 29.10.2026 (13.10.2026): cms.law
- Deutscher Bundestag, Ausschuss für Recht und Verbraucherschutz: Beschlussempfehlung und Bericht, Drucksache 21/5381 (15.04.2026): dserver.bundestag.de
- EUR-Lex: Verordnung (EU) 2016/679, Datenschutz-Grundverordnung, Art. 9, 12 und 15 (27.04.2016): eur-lex.europa.eu
- Verbraucherzentrale Niedersachsen: SCHUFA, CRIF & Co.: Neue Regeln für Bonitätsscores und Auskunfteien (17.11.2026): verbraucherzentrale-niedersachsen.de
- Bundesgerichtshof: Pressemitteilung Nr. 198/2026 zu den Urteilen I ZR 227/25 bis I ZR 230/25 (21.10.2026): bundesgerichtshof.de
- Gesetze im Internet (BMJV/BfJ): § 2 Unterlassungsklagengesetz (abgerufen 20.11.2026): gesetze-im-internet.de
- Gesetze im Internet (BMJV/BfJ): § 3 Unterlassungsklagengesetz (abgerufen 20.11.2026): gesetze-im-internet.de